

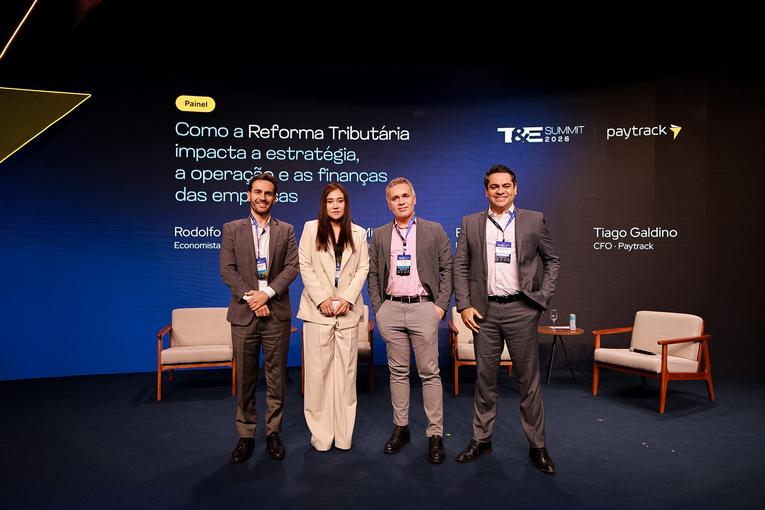
O Travel Expenses, evento promovido pela Paytrack, recebeu um painel dedicado a um dos temas mais sensíveis da agenda corporativa atual: o impacto da reforma tributária nas empresas a partir de 2027. Moderado por Tiago Galdino, CFO da Paytrack, o painel reuniu Rodolfo Margato, economista da XP Inc, Bráulio Borges, economista da FGV; e Tatiana Migiyama, VP de Reforma Tributária na Abrasca, advogada e contadora, que também lidera a Comissão de Estudos Tributários do IBEF-SP.
A conversa expôs uma tensão que atravessou todo o debate. De um lado, o consenso de que a reforma trará ganhos de produtividade e eficiência para a economia brasileira no médio e longo prazo. De outro, a constatação de que, no curto prazo, as empresas ainda enfrentam uma falta de previsibilidade regulatória significativa, a poucos meses do início da implementação.
Reforma desidratada: ganhos reais, mas menores do que poderiam ser
Rodolfo Margato abriu o painel ponderando as expectativas para o primeiro ano de vigência da reforma. Segundo ele, por se tratar de uma transição gradual, com plena vigência de CBS e IBS só a partir de 2029, o impacto macroeconômico em 2027 ainda será limitado:
“É difícil estimar com precisão o impacto macroeconômico já em 2027. […] É inequívoco que a reforma tende a aumentar a produtividade total dos fatores da economia, aumentar o PIB potencial. […] Num primeiro momento, no entanto, tem a dúvida relacionada à adequação, à conformidade, e talvez algum aumento dos custos de transação. […] Sobre a inflação não tem um sinal claro, os sinais são ambíguos.”
Bráulio Borges reforçou a mensagem com números. Estudos internacionais que avaliaram mais de 30 reformas tributárias semelhantes apontam ganhos de até 30% de produtividade após dez anos em países de renda média-alta como o Brasil. Mas ele fez uma ressalva importante sobre o desenho final da reforma brasileira:
“Infelizmente, a reforma foi muito desidratada ao longo da tramitação no Congresso. […] Hoje se fala de uma alíquota de referência, alíquota padrão, de 28%. Ela poderia ter sido de 22%, se a gente não tivesse criado vários regimes especiais.”
Ainda assim, Borges destacou benefícios concretos, como a redução no custo de investir no país:
“Com a reforma, o custo de investimento no Brasil vai cair algo em torno de 5% a 7%. […] Não é só o ganho de produtividade por essa realocação mais eficiente, mas também efetivamente o custo de se investir no Brasil vai cair.”
O fim da Guerra Fiscal e o caso da Ford em Camaçari
Um dos pontos mais ilustrativos do painel foi a discussão sobre como a reforma deve acabar com décadas de distorções criadas pela guerra fiscal entre estados. Bráulio Borges usou um exemplo real para mostrar o tamanho da ineficiência gerada por incentivos fiscais regionais:
“A Ford importava carro da Argentina, o carro atravessava o Brasil para ser faturado em Camaçari, para depois ser distribuído para o resto do país, porque [precisava] abusar do incentivo tributário de ICMS lá em Camaçari. Isso cria uma ineficiência logística. […] Hoje a renúncia fiscal de ICMS equivale a mais ou menos 2%, 2,5% do PIB brasileiro. A gente está falando de algumas centenas de bilhões de reais.”
Rodolfo Margato completou explicando como isso deve se traduzir em mudanças na governança corporativa das empresas que hoje dependem de incentivos regionais:
“As políticas corporativas vão precisar focar em outro processo decisório, outra tomada de decisão para os investimentos. Não é uma ótica voltada a benefícios, e sim a proximidade ao mercado consumidor onde tem uma infraestrutura que permita o ganho econômico, a acumulação de riquezas.”
Por que a reforma é assunto de toda a alta administração, não só do fiscal
Um dos alertas mais diretos do painel foi sobre o alcance da reforma dentro das empresas. Ao ser questionado sobre por que o tema deixou de ser só da área fiscal e financeira, Margato foi enfático:
“Na prática, praticamente todas as áreas de uma companhia são afetadas pela reforma. Isso passa por pricing, pelas áreas comerciais […] Vai passar pela gestão de fluxo de caixa, capital de giro, isso chamado capital de giro tributário, com split payment isso não está mais sobre a mesa. […] Passa pela arquitetura de sistemas de informação, […] e do ponto de vista do C-level, as decisões sobre onde investir, em qual região.”
Falta de previsibilidade: o alerta mais duro do painel
Tatiana Migiyama trouxe o relato mais crítico da conversa, com base em sua experiência acompanhando de perto a regulamentação da reforma em Brasília. Segundo ela, o principal problema hoje não é o desenho da reforma em si, mas a falta de clareza sobre como ela será operacionalizada:
“Em relação à parte da reforma, focando na parte de empresas, eu acho que falta previsibilidade. Esse é o primeiro ponto. […] A gente está esperando para poder efetivamente mensurar qual vai ser a carga tributária e como eu vou poder controlar minha margem.”
Ela citou um dado concreto do tamanho da incerteza regulatória em curso:
“Foram enviados mais de 7 mil sugestões para a Receita Federal. […] Quem considerou o decreto na sua análise também está com dúvida em relação ao acreditamento amplo. […] A reforma veio efetivamente para trazer o acreditamento amplo. Mas se vocês forem ler o decreto, o que ele fala? […] Serão listados por ato do comitê gestor em conjunto com a Receita Federal. Aí a gente não vai ter o acreditamento amplo. Como assim listados?”
Migiyama também contestou a narrativa original de simplificação da reforma, apontando o aumento nas obrigações acessórias das empresas:
“A reforma veio com o intuito de simplificar. […] Mas com o decreto 12.955 ficou certo que as obrigações acessórias vão aumentar. […] Vamos ter que emitir nota fiscal, por exemplo, para doação […] nas reorganizações societárias […] até pessoa física que presta serviço como autônomo vai ter que se cadastrar como CNPJ. […] Antes a primeira narrativa era simplificação. Agora não vai ter simplificação.”
Todo mundo ganha, mas não igualmente: por que não é um jogo de soma zero
Um dos pontos mais repetidos por Bráulio Borges foi o alerta contra a leitura equivocada de que a reforma cria só perdedores e ganhadores. Segundo ele, muitas empresas calculam o aumento de carga tributária sem contabilizar os ganhos de produtividade que a própria reforma deve gerar para seus setores, como no caso da construção civil, que poderá ampliar o uso de material pré-fabricado:
“Existe uma incompreensão grande, na minha opinião, de vários setores sobre qual é o impacto da reforma. […] Não é um jogo de soma zero, não é que para alguns ganharem outros perderam. Todo mundo ganha com a reforma, alguns setores vão ganhar mais, outros vão ganhar menos. E os ganhos de produtividade têm que ser contabilizados na hora de você imaginar o impacto sobre o seu próprio negócio.”
Liquidez e mapeamento de fornecedores: as duas prioridades para o CFO agora
Ao final do painel, o moderador pediu a cada especialista uma recomendação prática e objetiva para os CFOs presentes. As respostas convergiram para dois eixos: gestão de liquidez e organização documental.
Rodolfo Margato apontou a gestão de caixa como prioridade imediata, sobretudo para empresas com cadeias mais longas e margens mais apertadas:
“Talvez uma iniciativa que eu julgue prioritária é […] a gestão do capital de giro, do fluxo de caixa, com as mudanças trazidas pela reforma, especialmente naquelas empresas que atuam com cadeias mais longas […] e têm margens mais apertadas. […] A gestão da liquidez deve ser uma agenda prioritária nesse curto prazo.”
Tatiana Migiyama recomendou um mapeamento minucioso da cadeia de fornecedores e a revisão de contratos e créditos tributários:
“Eu verificaria a cadeia produtiva, primeiro […] e verificar os fornecedores […] porque o pessoal já está descartando o Simples. […] Arrumar os contratos e negociar preço […] E outro ponto essencial, se não vai perder dinheiro: escriturar créditos tributários de PIS/COFINS, revisar os créditos não cumulativos […] e verificar a oportunidade de criar crédito presumido.”
O que fica para quem gerencia viagens e despesas corporativas
O painel deixou claro que a reforma tributária não é um tema restrito à área fiscal. Ela reconfigura processos de pricing, fluxo de caixa, capital de giro e até a arquitetura de sistemas usados no dia a dia financeiro das empresas. Nesse contexto, ganha peso a capacidade de uma empresa ter visibilidade granular e em tempo real sobre seus próprios gastos, algo que soluções de gestão de despesas e viagens corporativas (T&E), como a Paytrack, já entregam hoje.
Com a chegada do split payment e da CBS/IBS, o controle detalhado de despesas, de notas fiscais a reembolsos, passando por conciliação automática, deixa de ser apenas uma questão de eficiência operacional e passa a ser insumo direto para o próprio mapeamento tributário que os especialistas do painel recomendaram aos CFOs. Ter esse histórico de gastos organizado e auditável hoje é o que vai permitir, amanhã, medir com precisão o real impacto da reforma na margem de cada negócio.