

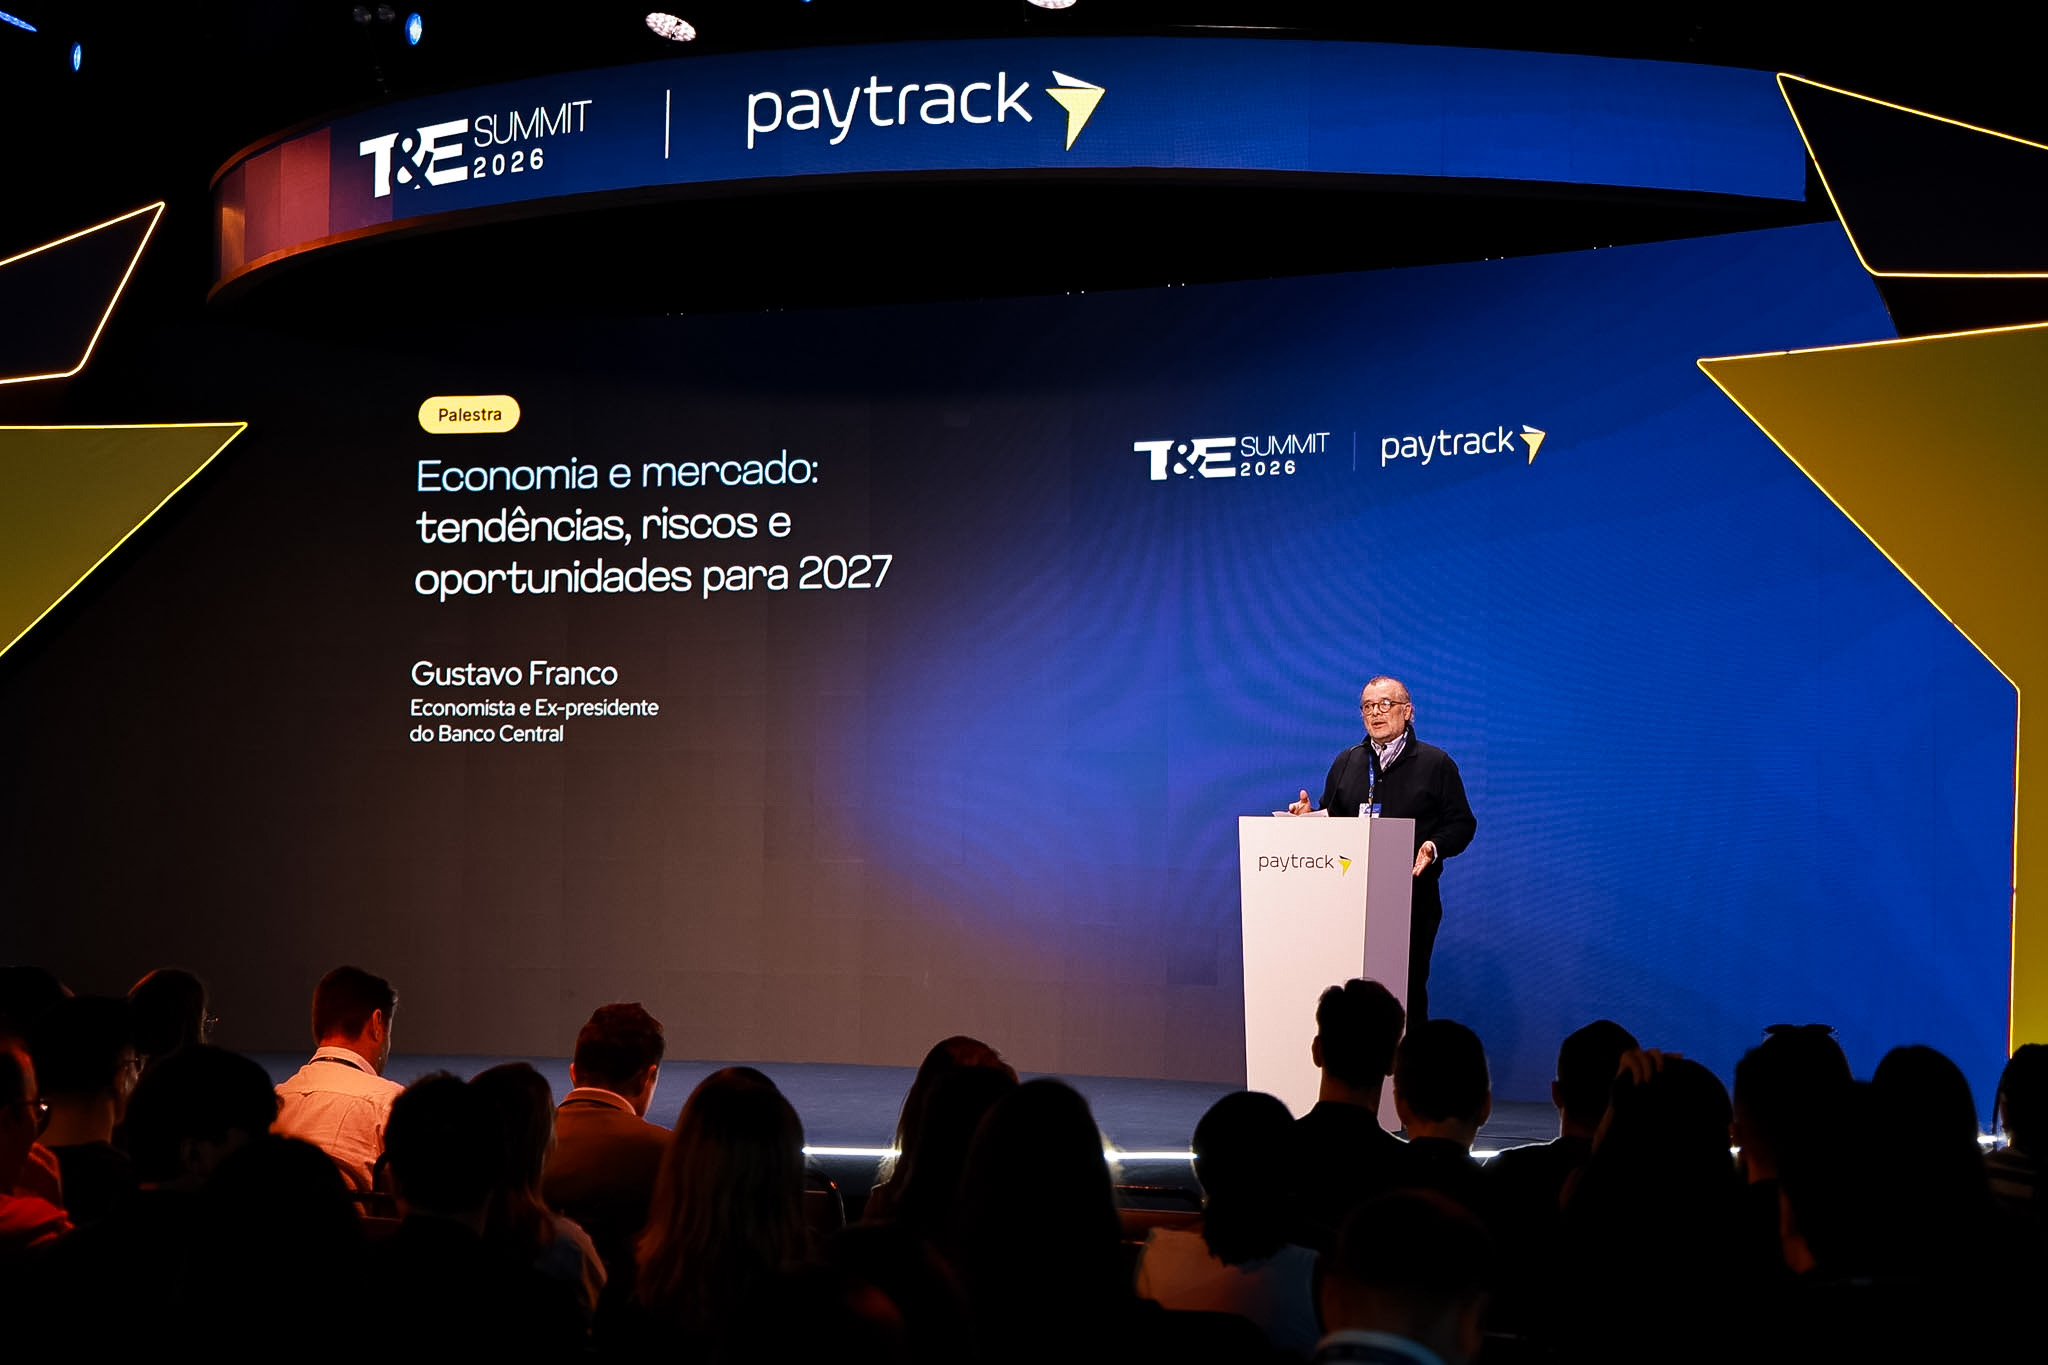
O Travel Expenses, evento promovido pela Paytrack, reuniu lideranças financeiras e economistas para discutir os principais riscos e oportunidades que devem marcar o cenário econômico brasileiro e global até 2027 — um horizonte especialmente sensível para CFOs e times financeiros, que precisam equilibrar planejamento de caixa, gestão de custos e decisões de investimento em meio a um ambiente de juros altos, reforma tributária em curso e instabilidade cambial internacional.
Foi nesse contexto que o economista Gustavo Franco, ex-presidente do Banco Central do Brasil, abriu a programação com uma palestra sobre economia e mercado, com foco em tendências, riscos e oportunidades para 2027. Franco traçou um panorama que passou pela fragilidade fiscal brasileira, pela reconfiguração do sistema monetário internacional e pelo impacto das tarifas americanas sobre o dólar — encerrando, no entanto, com uma nota de otimismo para o final da década.
Grau de investimento: o gatilho que pode revalorizar os ativos brasileiros
Franco abriu destacando o quanto a obtenção do grau de investimento pode transformar o valor dos ativos brasileiros nos próximos anos. Segundo ele, ações listadas em bolsa, imóveis, cotas de fundos imobiliários e companhias fechadas — “tudo que tem fluxo de caixa no tempo” — tende a se valorizar significativamente caso o país conquiste esse status.
Para o economista, essa perspectiva de valorização é justamente o que deveria funcionar como incentivo para o ajuste das contas públicas:
“Se a gente chegar ao grau de investimento daqui para os próximos 5, 10 anos, é isso que vai acontecer com os ativos brasileiros […] Vai passar a valer mais. E isso é importante que todo mundo tenha essa mensagem clara, porque é o que dá o incentivo para as pessoas acharem que arrumar as contas públicas do Brasil hoje é importante. Porque se não arrumar as contas públicas hoje, para frente não vai acontecer.”
80% do PIB em dívida: por que o número pesa diferente para cada país
Um dos pontos centrais da fala foi a comparação entre o endividamento público brasileiro e o de países ricos como o Japão. Ambos podem ter uma dívida equivalente a 80% do PIB — mas o significado dessa métrica muda completamente dependendo da riqueza acumulada de cada nação.
“A riqueza total do Japão é sete vezes o PIB. A riqueza total do Brasil é um PIB, um PIB e meio. Então 80% do PIB de dívida do governo no Japão, dada a riqueza do povo japonês, é diferente de 80% do PIB de dívida no Brasil.”
Segundo Franco, o problema brasileiro é que boa parte da riqueza privada — fundos de pensão, investidores institucionais, RPPS e empresas — já está concentrada em títulos públicos, atraída pelos juros altos. E essa dinâmica tem um limite:
“É o juro que faz essa coisa de sugar a alocação da riqueza privada para emprestar dinheiro para o governo. Isso tem um teto: vai ficando cada vez mais difícil atrair mais dinheiro, o governo tem que pagar juros cada vez maiores. Tem limite.”
“Vai melhorar, talvez, ou não”: o elogio à dúvida na política econômica
Ao comentar sobre as expectativas em torno da política econômica, Franco recorreu a uma lembrança de seu ex-chefe, o ex-ministro da Fazenda Pedro Malan, para defender que a incerteza não é um defeito, mas parte inerente da função:
“Pedro Malan […] tinha uma fórmula extraordinária de animar a equipe: ele chegava perto de você, botava a mão no ombro e dizia assim: ‘vai melhorar… talvez… ou não’. […] Quem tem certeza dessa posição é que não entendeu o que está acontecendo. A dúvida é parte do jogo, e parte de fazer um bom trabalho como autoridade econômica é trabalhar com a dúvida, com os problemas que você tem. Se você fingir que não tem, não vai resolver.”
China, o novo “pulmão torto” da economia global
Na parte mais conceitual da palestra, Franco desenvolveu uma analogia para explicar as tensões do sistema monetário internacional: a ideia da economia dominante do mundo como um “pulmão” que precisa inspirar (absorver superávits e reservas) e expirar (devolver capital ao mundo via investimento e crédito) simultaneamente, sem sufocar nem inundar o resto do planeta.
A Inglaterra desempenhou bem esse papel até 1914. Os Estados Unidos assumiram a função após a Segunda Guerra, com o acordo de Bretton Woods, em 1944. Mas, segundo o economista, o crescimento da China alterou esse equilíbrio:
“A China vira um buraco negro de absorção de liquidez, como os Estados Unidos foram no passado. Isso é um perigo e um desconforto para os americanos, que ao longo do tempo perderam competitividade […] Hoje os americanos são um país que tem déficit em conta corrente e exportam capital.”
Tarifaço: o Acordo do Plaza que os EUA não conseguiram negociar
Para Franco, a atual política tarifária dos Estados Unidos é uma tentativa de fazer, de forma unilateral, o que em 1985 foi feito por meio de negociação diplomática — o Acordo do Plaza, quando Alemanha e Japão concordaram em apreciar suas moedas para desvalorizar o dólar e reequilibrar a conta corrente americana.
“Na impossibilidade de fazer algo como foi feito em 1985 […] os americanos resolveram fazer de forma unilateral, através da política comercial: o tarifaço. O tarifaço era para fazer uma desvalorização do dólar. […] Você só consegue desvalorizar o dólar com relação às moedas importantes através de acordo. Tem que conversar. E não deu para fazer nenhuma conversa agora, como se fez em 1985.”
Segundo ele, o resultado até agora foi uma desvalorização do dólar (medida pelo índice DXY) entre 10% e 15% — “pouco para o que precisa fazer. Precisaria ir pelo menos duas vezes isso.” Sobre um possível acordo direto entre Estados Unidos e China para apreciar o renminbi, Franco se mostrou cético, mas ressalvou a incerteza inerente a esse tipo de previsão:
“O clima entre as conversas americanas e chinesas é ruim, mas o mundo é muito complicado mesmo […] Acho difícil, conhecendo a cabeça dos chineses. […] Não acho que vai acontecer. Mas pode ser. A gente sempre pode se enganar nessas coisas.”
“Otimismo para 2030”: o fechamento bem-humorado de Franco
Franco encerrou a palestra citando um artigo próprio, escrito mensalmente para a revista Exame, intitulado “Otimismo para 2030”. Nele, o economista lista três razões para o otimismo com a década que se inicia:
“2030 tem três boas razões para otimismo. Não tem mais Lula, não tem mais Bolsonaro e não tem mais Trump.”
O que fica para quem gerencia viagens e despesas corporativas
O pano de fundo traçado por Franco — juros elevados, pressão fiscal e um real sujeito a oscilações por conta do cenário internacional — reforça um ponto que já vem se tornando prioridade entre CFOs: o controle rigoroso de custos operacionais, incluindo os gastos com viagens corporativas e despesas (T&E). Em um ambiente de custo de capital mais alto e margens mais apertadas, cada real gasto sem visibilidade ou governança tem um peso maior no resultado.
É justamente nesse ponto que soluções de gestão de T&E como a Paytrack ganham relevância: automatizar a política de viagens, ter visibilidade em tempo real sobre gastos e reduzir o tempo e o custo de conciliação de despesas passam a ser parte da mesma agenda de eficiência financeira discutida pelos economistas no evento, pois é uma forma prática de as empresas manterem disciplina de caixa enquanto navegam um cenário macroeconômico incerto.